屋根の修理に使える?
火災保険とは?
火災保険とは?
火災保険、
実は屋根修理にも使えるんです

火災保険、
実は屋根修理にも使えるんです
火災保険で家が直せると言われても、あまりイメージがわかない人も多いのではないでしょうか。「火災の時にしか使えないのでは?」と思われがちですが、契約内容によっては台風や強風、大雨などの自然災害による損害も補償の対象となります。
たとえば、台風や強風によって屋根や雨樋などに損害が発生した場合、修理費用の一部または全額が保険金として支払われるケースがあります。
※ただし、火災保険の補償内容や保険期間は契約によって異なります。とくに契約から年数が経っていると、保険期間がすでに満了していることもあるので、注意が必要です。
火災保険は、火災をはじめ爆発・破裂・落雷、さらに風災・雪災・雹災や水災など、自然災害から日常の事故まで幅広い被害に適用されます。 屋根のリフォームに関係する主な対象災害は「風災」「雹災」「雪災」です。火災や爆発が起こることはめったにありませんが、台風や強風による風災は比較的多く発生しているため、対象となるケースも少なくありません。
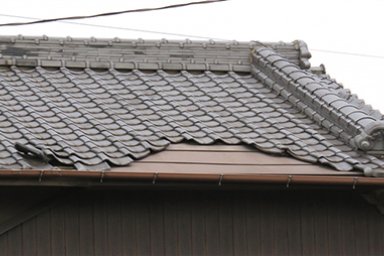
台風、竜巻、暴風、突風といった風による被害の補償。飛来物による被害も対象です。
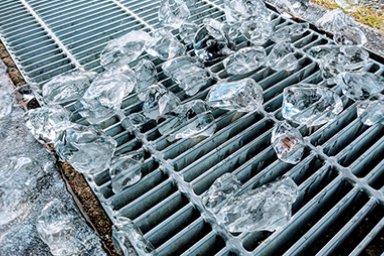
雹(ひょう)による被害の補償。
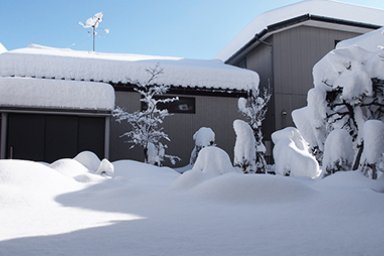
雪の重みや落雪など、雪による被害の補償。
保険金請求は一般の方でも行えますが、知識がないまま申請しても、適切な金額を受け取れないことがほとんどです。
火災保険を申請するには、まず保険会社に被害状況を伝えなければなりません。そのためには、被害状況を詳しく記した書類、損害箇所の写真、第三者による工事見積書などが必要となります。
これらの資料が適切でなければ、損害に見合った保険金を受け取ることができないのです。
だからこそ、保険申請の際は専門業者に依頼しましょう。
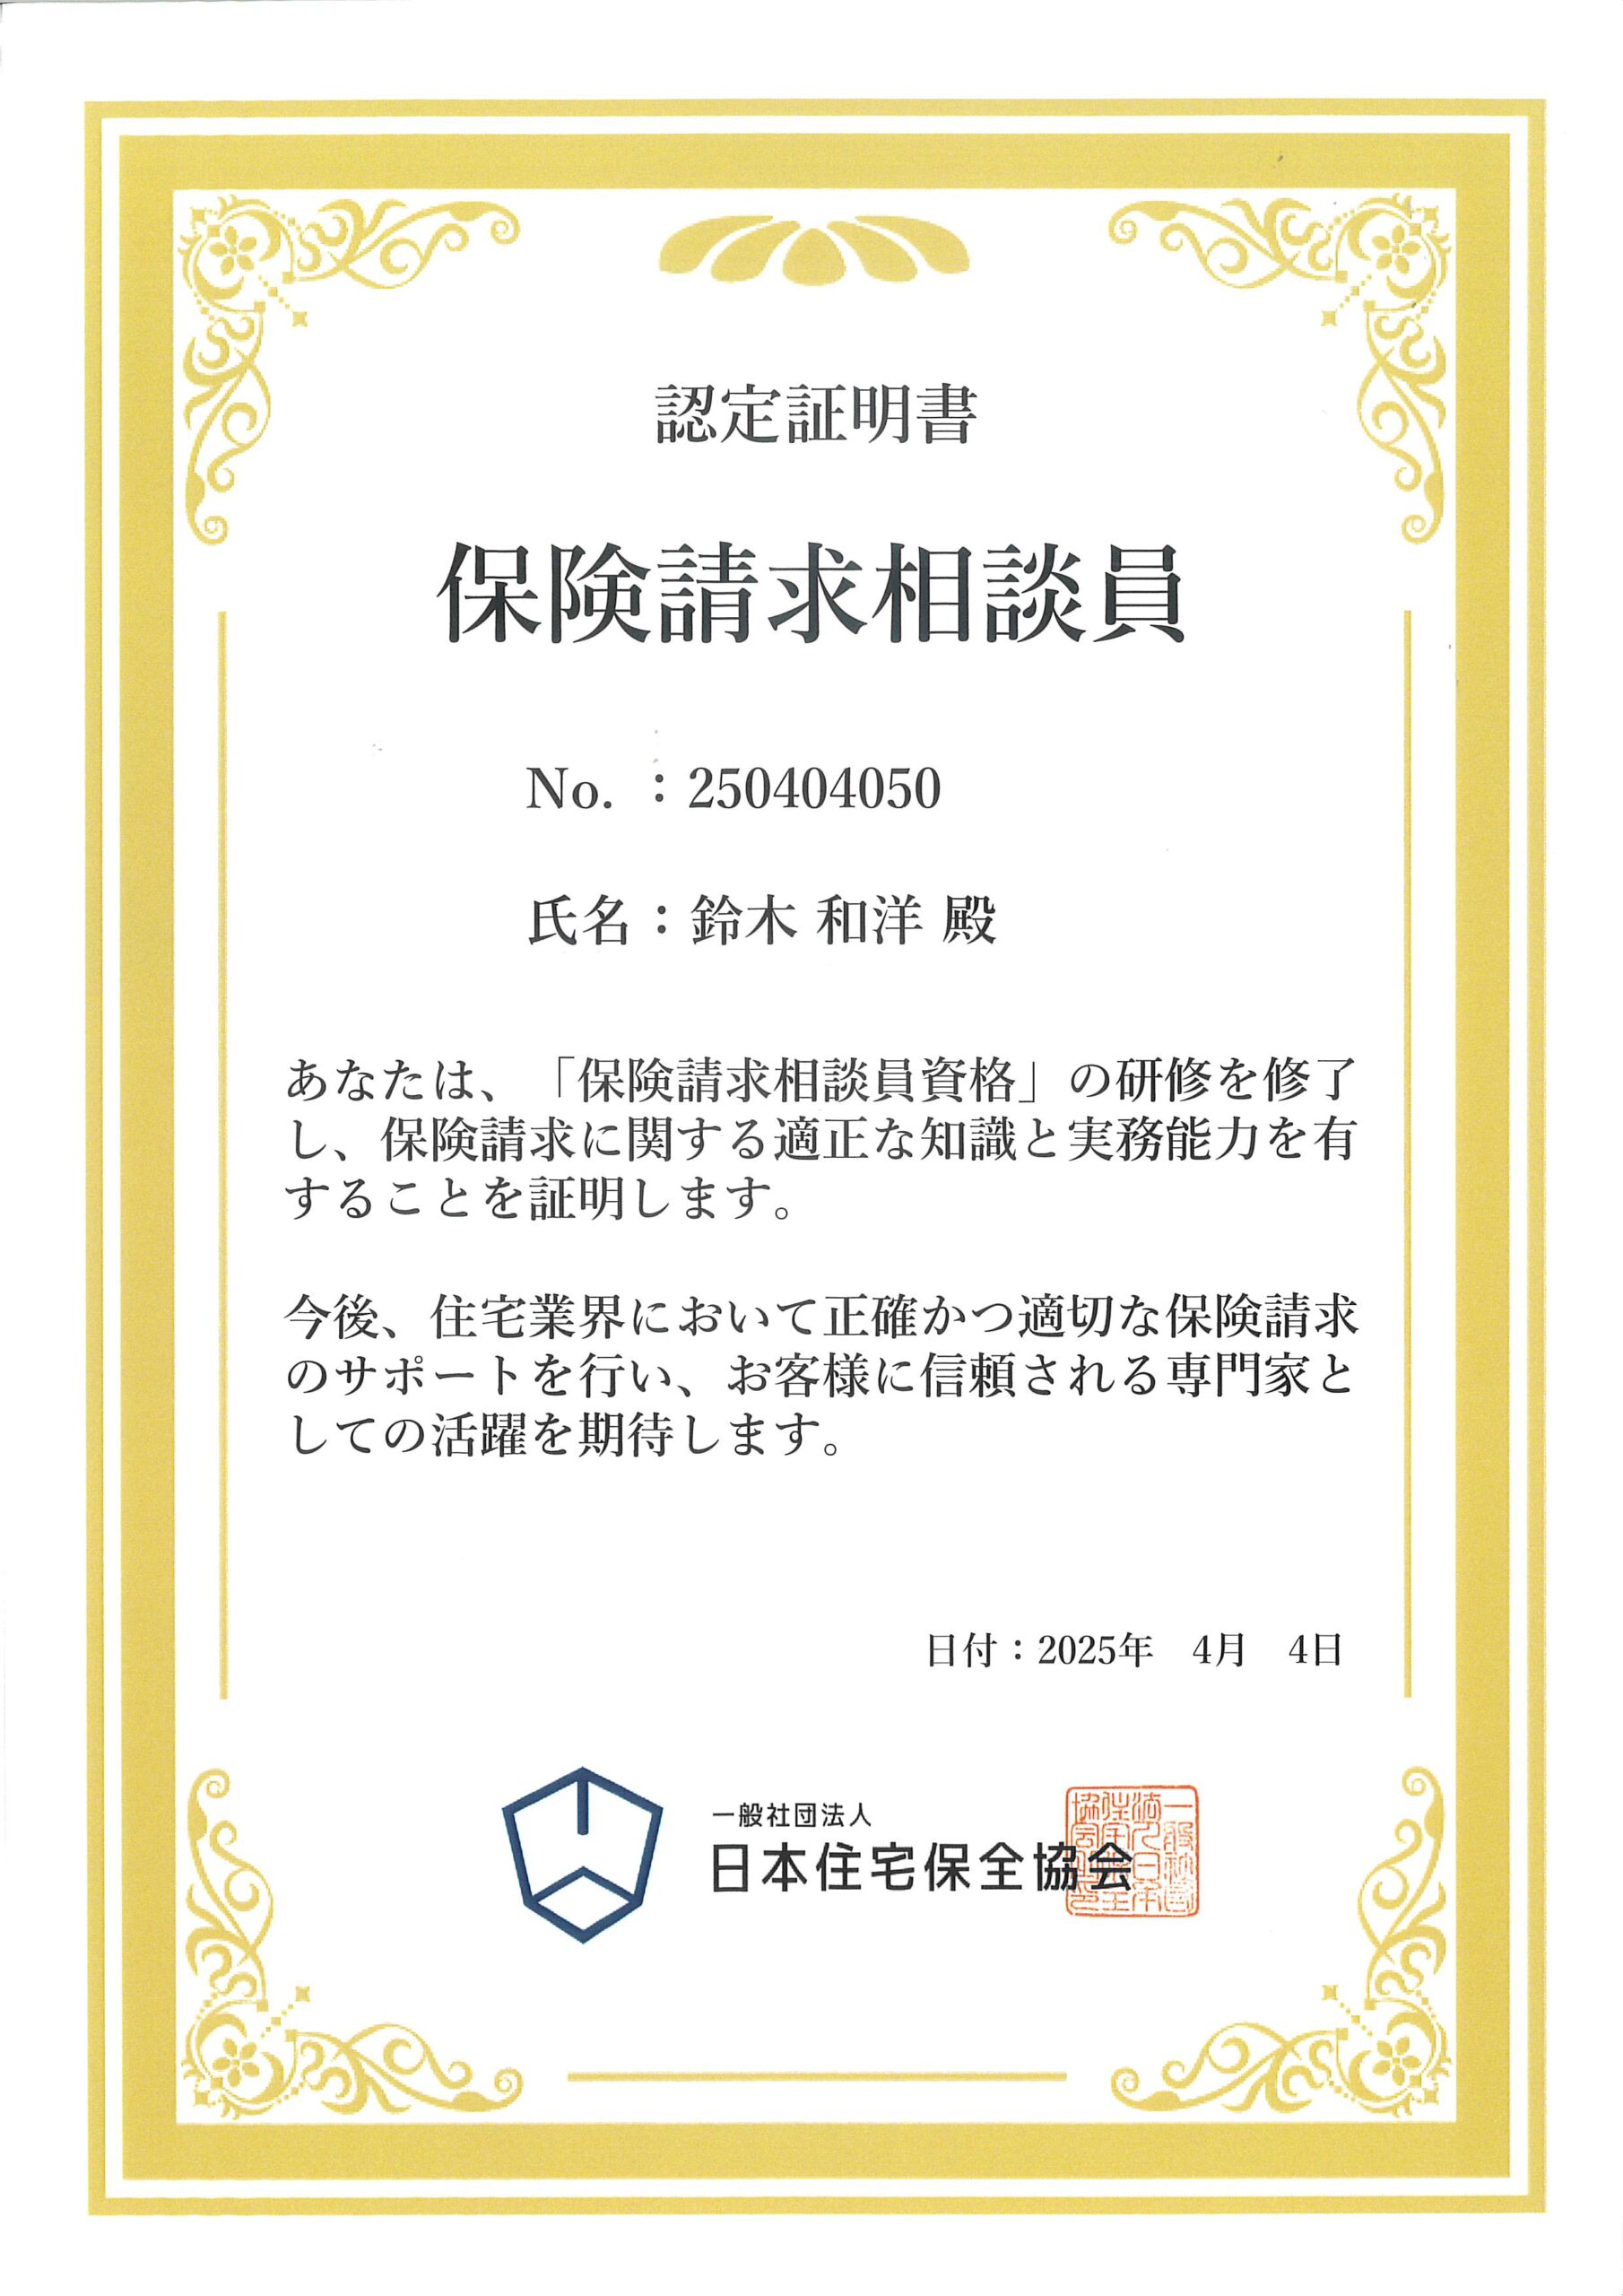
当社には「保険請求相談員」の資格証を取得したスタッフが在籍しています。
台風・強風・雪・雹などによる建物の損傷について、修繕の必要性や火災保険の補償対象となる可能性を確認し、必要な修理内容やお見積もりをご案内します。
火災保険の申請や修繕についてご不安な方は、お気軽にご相談ください。
※保険金の支払可否・支払額は、保険契約の内容および保険会社の審査により決定されます。保険金の支給を保証するものではありません。
保険金の支払いには、損害の状況や契約内容に基づいた審査が行われます。もちろん審査は公正に行われますが、加入者だけでは、どのような損害が補償の対象となるのか、どの程度の修繕が必要なのかを判断するのが難しいことも。
そこで役立つのが、建築や保険に関する知識を持つ専門業者です。
専門業者は、建物の状態を確認し、実際の損害や必要な修繕内容を整理したうえで、適正な見積もりを作成します。保険の補償内容と照らし合わせながら申請をサポートすることで、加入者が本来受け取れる保険金を適切に請求できるようになります。
保険会社と加入者の間には、補償内容や損害の判断について知識や情報の差が生じることがあります。だからこそ、建物と保険の両方に精通した専門業者が間に入ることで、必要な修繕と保険申請をスムーズに進めることができるのです。
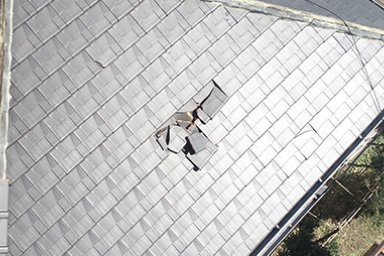
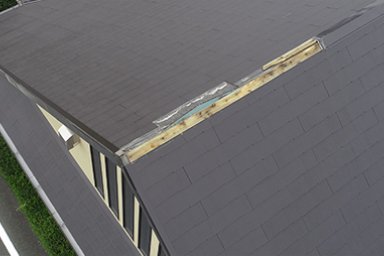
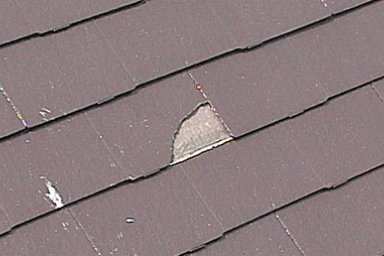
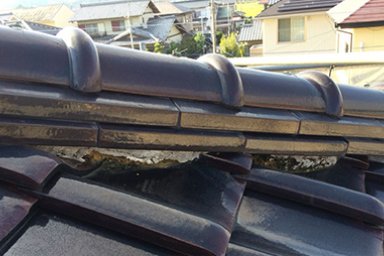
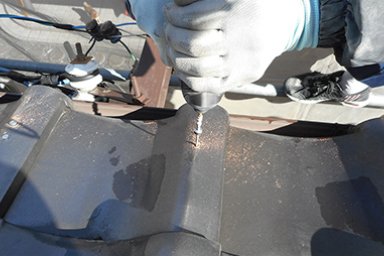
損害を放置してしまうと、そこから発生した二次被害が「経年劣化」とみなされてしまうことがあります。
経年劣化とは、自然な使用や時間の経過によって生じる損耗のこと。予期せぬ災害や事故から家を守る火災保険では、補償の対象外となります。
損害は放置すればするほど劣化が進み、自然災害との因果関係が分かりにくくなっていきます。その結果、本来は災害による損害であったはずのものが、経年劣化と判断され、保険がおりにくくなってしまうケースも。
本来であれば保険金を活用して抑えられたはずの自己負担が、結果的に全額自己負担になってしまう——そうした事態を避けるためにも、申請はできるだけ早めに行うことが大切です。
台風が通過したとき、集中豪雨に見舞われたとき、あるいは家に少しでも違和感を感じたときは、早めに点検を行い、損害箇所について保険の申請を検討しましょう。